

石井くるみ行政書士執筆!【第1回】どの許可が必要かは「担う役割」で決まる
執筆:石井くるみ(行政書士)
〈連載〉不動産クラウドファンディング参入の仕組みと要件(全3回)
不動産クラウドファンディングは、インターネットを通じて投資家から資金を募り、不動産から生じる賃料収入や売却益などを分配する仕組みです。不動産会社にとっても、不動産事業の資金調達や新たな事業展開の選択肢となっています。
もっとも、クラウドファンディングシステムを導入するだけで始められるわけではありません。
不動産特定共同事業法(以下「不特法」)に基づく事業として行う場合には、自社が担う役割に応じた許可・登録等が必要です。また、インターネット上で投資家から契約締結の申込みを受ける場合には、「電子取引業務」に対応した体制も整える必要があります。
本連載では、行政書士の石井くるみ先生に、不特法に基づく一般投資家向けの不動産クラウドファンディングについて、必要となる許可・登録の選び方と参入準備のポイントを3回にわたって解説していただきます。
第1回は、事業の役割整理と、第1号から第4号までの許可区分、そして資本金1億円が難しい場合の小規模不特の登録制度を取り上げます。
まず「誰が何をする事業なのか」を整理する
不特法は、投資家と契約を締結して不動産の取得・賃貸・売却等を行い、その収益や利益を分配する事業や、その契約締結を代理・媒介する事業などを規制する法律です。代表的な契約形態には、匿名組合契約、任意組合契約、賃貸委任契約などがあります。
参入を検討する際には、最適な許認可やスキームを見極めるために、まずは行う事業の次の3点を整理しましょう。
- 誰が投資家と契約し、収益を分配するのか
- 誰が不動産の取得・賃貸・売却などを担うのか
- 誰が投資家の勧誘や契約締結の代理・媒介を行うのか
自社が一連の業務を担うのか、他の許可事業者と役割を分担するのかによって、必要となる許認可が変わります。
法令上の「電子取引業務」とは、情報通信技術を利用して、勧誘の相手方に不動産特定共同事業契約の締結の申込みをさせる業務をいいます。本稿では、この電子取引業務を利用し、会員登録、本人確認、契約手続、出資金の払込みなどをオンラインで行うサービスを「不動産クラウドファンディング」と呼びます。
第1号~第4号事業は「役割」の違い
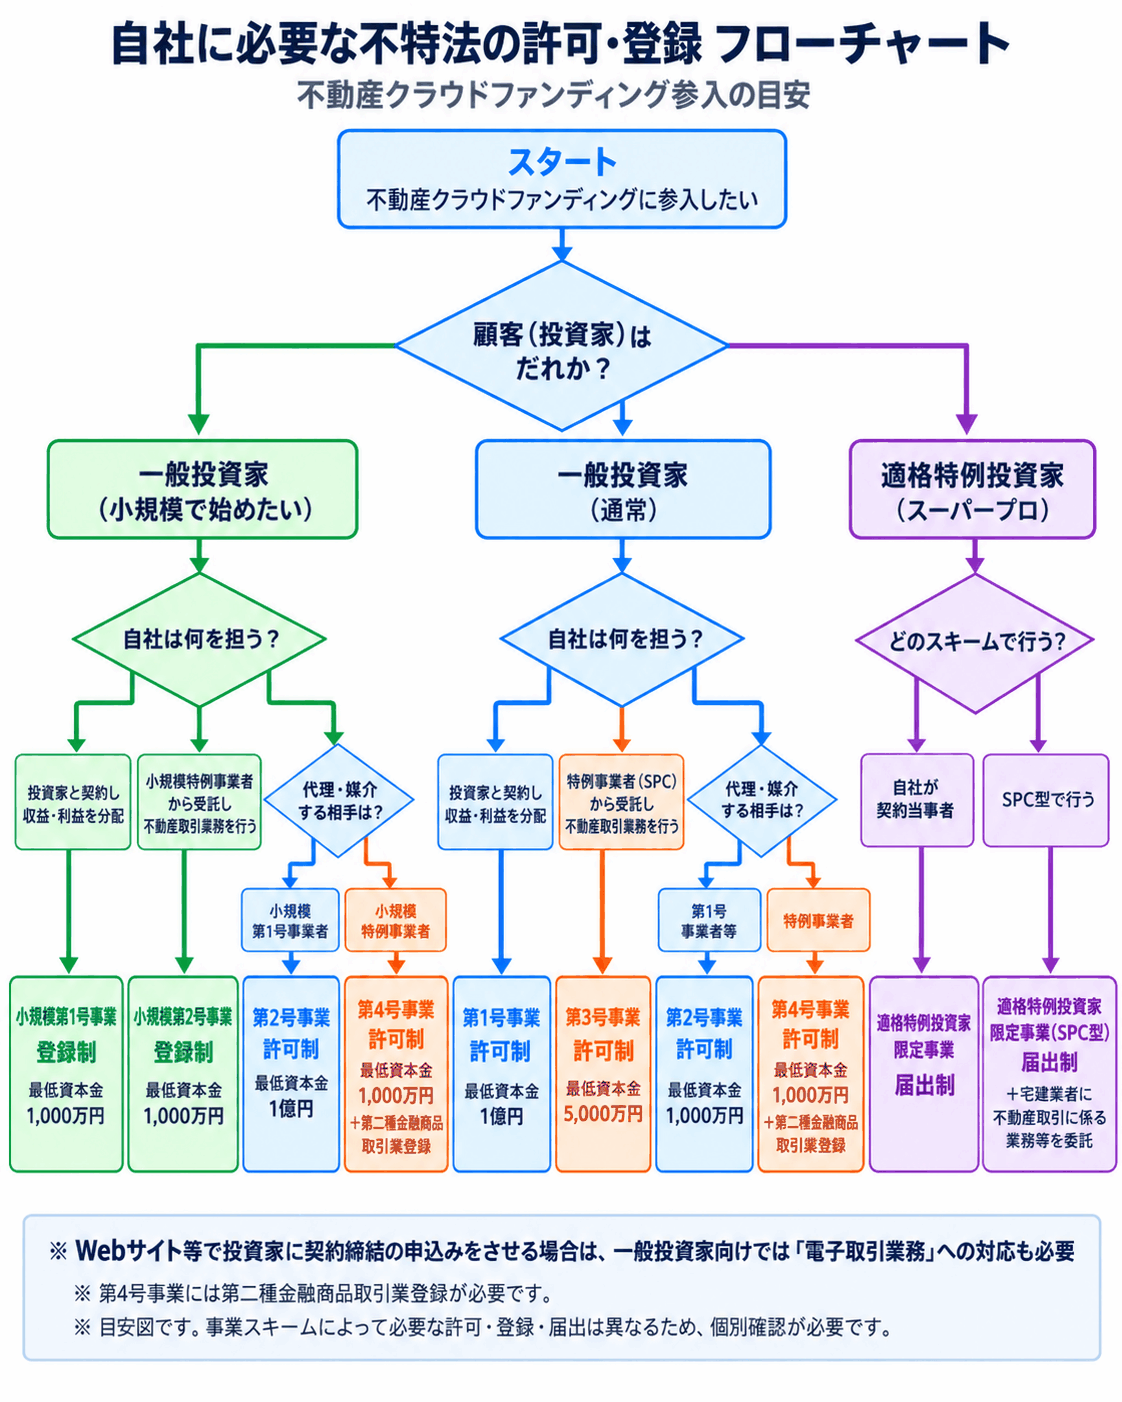
不特法の第1号~第4号は、単純に4種類の商品やファンドを表しているわけではありません。事業主体(不動産取引の法的主体)、契約締結の代理・媒介者といった役割を区分しています。
| 区分 | 主な役割 | 最低資本金〈原則〉 |
|---|---|---|
| 第1号事業 | 第1号事業者が自ら投資家と契約し、不動産取引から生じる収益・利益を分配する | 1億円 |
| 第2号事業 | 第1号事業者・小規模第1号事業者などの契約締結を代理・媒介する | 1,000万円 |
| 第3号事業 | 特例事業者から委託を受け、不動産取引に係る業務を行う | 5,000万円 |
| 第4号事業 | 特例事業者(小規模特例事業者を含む)が当事者となる契約の締結を代理・媒介する | 1,000万円 |
これらの許可を受けるためには、上記の最低資本金に加え、宅地建物取引業の免許、法人であること、純資産、人的構成、事務所ごとの業務管理者の配置、公認会計士又は監査法人による財務諸表の監査などの要件を満たす必要があります。第4号事業については、第二種金融商品取引業の登録も必要です。
第1号事業――自社が投資家との契約相手となる
第1号事業は、事業者自身が投資家と契約し、不動産事業から得られた収益や利益を投資家に分配するものです。
「自社で投資家を募集して、自社を契約主体としてファンド商品を組成し、運営したい」という場合には、まず第1号事業を検討します。自ら投資家を募集して契約する行為は第1号事業に含まれるため、自社だけで募集を完結する場合は、別途、第2号許可の取得は必要ありません。ただし、運営中のファンドの契約上の地位の譲渡の媒介・代理を行うときには第2号事業の許可が必要です。
第2号事業――他の第1号事業者等の契約を代理・媒介する
第2号事業は、他の第1号事業者又は後述する他の小規模第1号事業者が組成するファンドについて、別の会社が投資家募集の窓口となり、契約締結を代理・媒介する役割です。
注意したいのは、第2号事業者に投資家の募集を依頼すれば、無許可の会社が自らファンドの事業主体になれるわけではないことです。募集を第2号事業者に委託するとしても、投資家との契約当事者となる事業者には第1号事業の許可が必要です。
第3号・第4号事業――特例事業者を利用する
不特法には、投資家と契約して不動産を運用し、その収益・利益を分配する事業を専ら行う法人を「特例事業者」として、不動産事業を行わせる仕組みがあります。特例事業者は、法令上の要件を満たしたうえで、事業開始の届出を行う必要があります。特例事業者のように、事業目的が限定された会社を特別目的会社(Special Purpose Company。以下「SPC」といいます。)と呼ぶことがあります。
この仕組みにおいて、特例事業者から委託を受けて不動産取引に係る業務を担うのが第3号事業者、投資家との契約締結の代理・媒介を担うのが第4号事業者です。
特例事業では、不動産を保有する特例事業者を、その業務委託を受ける第3号事業者などの事業者本体から法的に分離することで、事業者本体の倒産の影響を受けにくくする「倒産隔離」を図ります。ただし、特例事業者を設立するだけで倒産隔離が実現するわけではなく、適切な契約・組織設計が必要です。また、倒産隔離は不動産自体の運用リスクをなくすものではないため、投資元本の返還や分配金の支払いが保証されるものではありません。
なお、一つの事業者が第3号事業と第4号事業の両方を行う必要はありません。例えば、第3号事業者が不動産取引に係る業務を担い、第4号事業者である別の事業者が投資家の募集・契約締結の代理・媒介を担うといった分業も可能です。
資本金1億円が難しい場合は「小規模第1号」を検討する
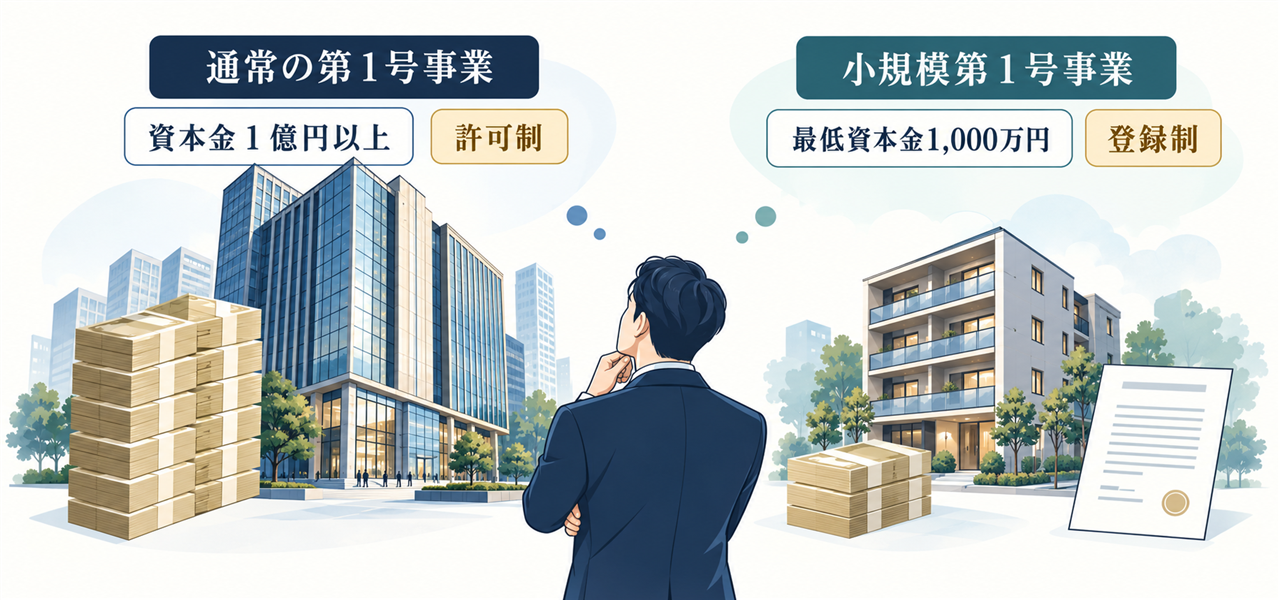
通常の第1号事業では、原則として1億円以上の資本金が必要です。これに対し、より小規模な事業者でも不特事業に参入できるよう、資本金要件などを緩和した制度が「小規模不動産特定共同事業」です。
自社が投資家と契約を行い、契約当事者となって事業を行う場合には、小規模第1号事業が検討対象になります。小規模第1号事業は許可制ではなく登録制であり、最低資本金は1,000万円です。宅地建物取引業の免許、法人であること、純資産、人的構成、業務管理者の配置など、基本的な要件は通常の許可と共通しています。一方、通常の許可申請と同様の監査済み財務諸表の提出は、小規模不特の登録では要件とされていません。ただし、直前二年の各事業年度において、当期純損失が生じていないことが求められます。
出資上限は「1ファンドごと」ではない
小規模第1号事業の主な出資制限は、次のとおりです。
| 項目 | 上限と考え方 |
|---|---|
| 投資家1人当たりの出資額 | 同一事業者に対して、原則100万円以下 |
| 投資家から受ける出資総額 | 同一事業者が行う小規模不特事業全体で1億円以下 |
法令上の「特例投資家」に該当する投資家については、1人当たりの上限が1億円となる例外があります。ただし、その場合も、小規模第1号事業者全体の出資総額の上限は1億円です。
※ここでいう「特例投資家」は、一般に「プロ投資家」と呼ばれる投資家区分です。一方、第3回のQ8で後述する「適格特例投資家」は「スーパープロ投資家」とも呼ばれ、一定の金融機関、機関投資家、不動産投資の専門事業者等を中心とする、より限定された投資家区分です。
重要なのは、ファンドごとに上限を判定するのではないという点です。
例えば、1人の一般の投資家が同じ事業者のAファンドに60万円を出資しており、その元本が返還されていない場合、Bファンドにさらに50万円を出資すると、合計110万円となり、原則100万円の上限を超えます。
一方、元本が実質的に返還された場合には、その返還に紐づく出資額を控除して判定します。事業開始以来の出資額を累積する仕組みではありません。
したがって、小規模第1号を選ぶ際には、個々のファンド規模だけでなく、複数のファンドを同時に運営したときの出資総額まで見込んでおく必要があります。
「小規模第2号」は、第3号事業の小規模バージョン
小規模不特には、小規模第2号事業の登録制度もあります。しかし、これは通常許可の第2号事業を小さくした制度ではありません。
小規模第2号は、小規模特例事業者から委託を受けて不動産取引に係る業務を行う区分です。役割としては、通常の第3号事業の小規模バージョンに該当します。具体的には、1つのSPC(小規模特例事業者)が投資家から受ける出資の合計額は1億円以下、1人の投資家が1つのSPCに出資できる額は原則100万円以下となります。
小規模制度でも代理・媒介業務を行うのは第2号・第4号事業者
小規模第1号事業者の契約を他社が代理・媒介する場合には通常許可の第2号、小規模特例事業者の契約を代理・媒介する場合には第4号の許可が必要となります。
なお、小規模不特の登録の有効期間は5年であり、継続するには更新が必要です。
よくある質問
必ずしもそうではありません。不動産特定共同事業は、行う事業内容により必要な許認可種別と資本金をはじめとする取得要件が異なります。例えば、自社が事業主体になる場合には、小規模第1号を検討できます。また、事業主体になるのではなく第2号事業者として他社の契約締結を代理・媒介する方法など、担う役割によって必要な資本金は異なります。
既存の第1号事業者がファンドの事業主体となり、自社は許認可を受けることなく物件提供などを担う事業連携も検討できます。ただし、自社が投資家への勧誘や契約締結の媒介まで行う場合など、業務の内容によっては別途許可が必要となるため、その要否を確認する必要があります。単に「他社の許可・登録を借りる」「自社の許可・登録を貸す」といった形で事業を行うことはできません。不特法では名義貸しが禁止されています(不特法15条。小規模不動産特定共同事業者については同法50条2項により準用)。
はい、可能です。通常の第1号事業の許可を受けると、小規模不特の登録は法律上その効力を失います(不特法55条)。この場合、小規模不特を廃業して登録を廃止する手続を別途行う必要はありません。
将来の移行を予定している場合には、資本金や公認会計士又は監査法人による財務諸表の監査など、通常の第1号許可に向けて追加的に準備すべき事項を早めに確認しておきましょう。
次回は、オンラインで投資家から契約締結の申込みを受ける「電子取引業務」の位置づけと、通常の不特法許可で求められる財務・人材・審査体制・書類の4つの要件について解説します。
※本稿は、2026年10月1日時点の法令・公表資料に基づく一般的な解説です。一定の法人や契約に適用される特例等をすべて網羅するものではありません。個別の事業に必要な許認可や適用要件は、具体的な事業内容と事業開始時点の法令等に基づいて確認してください。
〈連載〉不動産クラウドファンディング参入の仕組みと要件
- 第1回 どの許可が必要かは「担う役割」で決まる
- 第2回 電子取引業務と、許可で求められる4つの体制
- 第3回 2026年8月改正と、参入準備で先に固める4点
行政書士・石井先生に聞く 不特法の実務
- 石井くるみ行政書士執筆!【第1回】どの許可が必要かは「担う役割」で決まる
この記事の執筆者
執筆者:石井くるみ(行政書士)
日本橋くるみ行政書士事務所代表。旅館業・不動産特定共同事業の許認可申請、事業計画策定支援、ファンド組成、電子取引業務、コンプライアンス体制整備等、不動産会社の新規事業立上げ支援を専門とする。